Календарный спред фьючерс: что это и как работает
Разбираем, что такое календарный спред фьючерса, зачем он нужен, какие риски несёт и как его анализировать. Без обещаний прибыли, только механика и цифры.
В каталоге есть готовые решения: механика описана у каждого, часть выдаётся сразу после оплаты. Каталог открывается в Telegram-боте — там же покупка. Открыть каталог в Telegram →
Что такое календарный спред фьючерса
Календарный спред фьючерса - это одновременная покупка и продажа двух контрактов на один и тот же базовый актив с разными датами исполнения. Например, трейдер покупает фьючерс на нефть с поставкой в декабре и продаёт такой же контракт с поставкой в январе. Сделка заключается в один момент, на один объём, по двум разным инструментам. Цель такой операции - заработать не на направлении цены, а на изменении разницы между ценами этих двух контрактов.
Разница между ценой дальнего и ближнего контракта называется спредом. Именно эта величина интересует трейдера, работающего с календарными спредами. Если цена декабрьского фьючерса равна 1000 рублей, а январского - 1010 рублей, то спред составляет 10 рублей. Трейдер ожидает, что эта разница изменится: расширится или сузится. Направление движения базового актива при этом имеет второстепенное значение, хотя полностью игнорировать его нельзя.
Почему вообще возникает разница в ценах контрактов с разными датами? Рынок закладывает в цену дальнего контракта ожидания изменения стоимости базового актива к моменту поставки. Если трейдеры считают, что цена вырастет, дальний контракт будет стоить дороже ближнего. Такое состояние называется контанго. Если ожидается падение цены, дальний контракт торгуется дешевле ближнего - это бэквордация. Величина этой разницы постоянно меняется под влиянием новостей, изменения ключевой ставки ЦБ, сезонных факторов и общего настроения рынка.
Работа с календарным спредом отличается от обычной торговли фьючерсом тем, что трейдер не делает ставку на рост или падение цены актива. Он делает ставку на то, как изменится соотношение цен двух контрактов. Это более сложная, но и более предсказуемая задача в некоторых аспектах. Спреды часто менее волатильны, чем сам базовый актив, потому что оба контракта движутся в одном направлении, и разница между ними меняется медленнее, чем абсолютная цена.
Важно понимать, что календарный спред - это не арбитраж и не гарантированный способ заработка. Разница между контрактами может меняться непредсказуемо, и трейдер может получить убыток, даже если угадал направление движения базового актива. Спред - это отдельный инструмент со своей логикой, своими рисками и своими закономерностями, которые нужно изучать отдельно от обычной торговли.
Как формируется цена календарного спреда
Цена календарного спреда определяется не биржей, а рынком. Она равна разнице между ценой дальнего и ближнего контракта в конкретный момент времени. Эта разница зависит от нескольких факторов, и понимание этих факторов - ключ к анализу спреда.
Первый фактор - стоимость финансирования позиции. Если трейдер покупает фьючерс, он не платит полную стоимость базового актива, а вносит гарантийное обеспечение. Однако рынок учитывает, что деньги, которые могли бы быть вложены в актив, можно разместить под процент. Поэтому цена дальнего контракта включает в себя премию за период до поставки, примерно равную произведению цены актива на ставку финансирования и на время. Если ключевая ставка ЦБ высокая, контанго будет шире, потому что держать позицию до дальней поставки дороже.
Второй фактор - ожидания по изменению цены базового актива. Если рынок ожидает дефицит товара к моменту поставки дальнего контракта, его цена будет выше. Если ожидается избыток предложения - ниже. Эти ожидания постоянно пересматриваются под влиянием новостей, отчётов, погодных условий для сельхозпродукции, решений ОПЕК для нефти и так далее.
Третий фактор - сезонность. Для многих товаров существуют устойчивые сезонные паттерны. Например, газ дороже зимой, зерно дешевле после сбора урожая. Эти паттерны отражаются в ценах контрактов с разными датами поставки. Трейдер, который знает сезонность, может оценить, справедлива ли текущая разница между контрактами или она отклоняется от типичной для этого времени года.
Четвёртый фактор - ликвидность и интерес участников рынка. Ближние контракты обычно более ликвидны, чем дальние. Крупные участники рынка, такие как хеджеры, могут активно покупать или продавать контракты с определёнными датами поставки, что временно искажает спред. Эти искажения могут быть возможностью для спредового трейдера, но они же создают риск, если искажение окажется устойчивее, чем ожидалось.
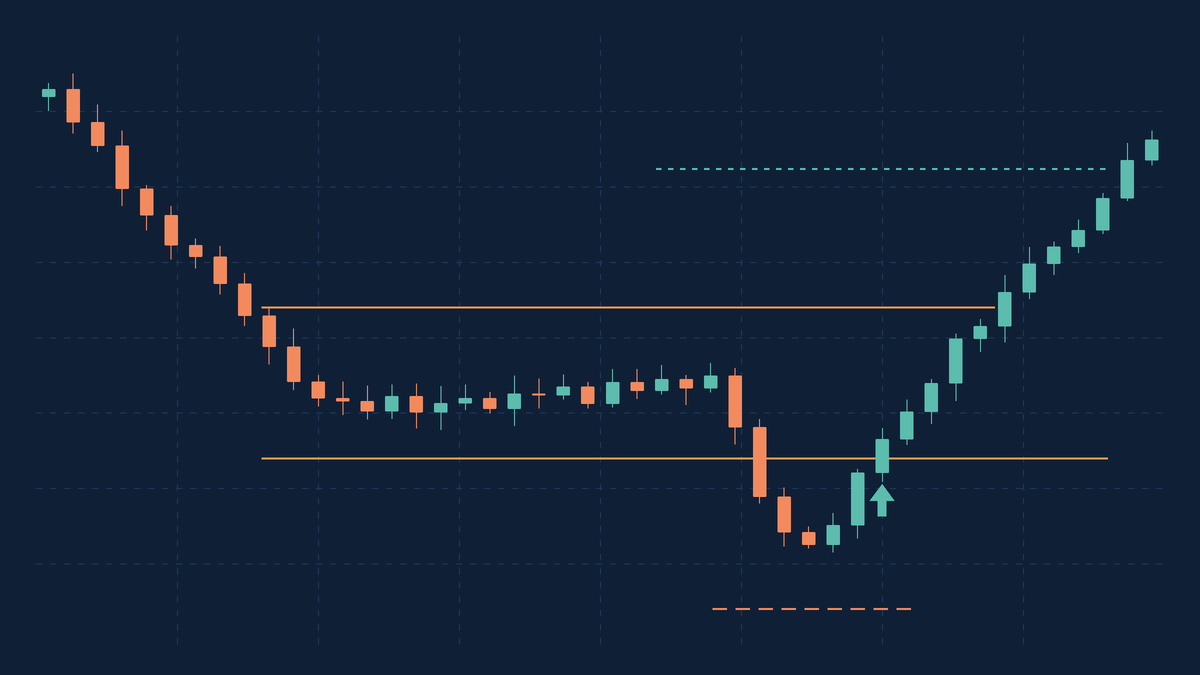
На практике цена спреда не вычисляется по формуле, а наблюдается на бирже. Трейдер видит котировки двух контрактов и считает разницу. Для анализа используется график спреда, который строится как разница цен двух фьючерсов в каждый момент времени. По этому графику можно оценить исторический диапазон спреда, его среднее значение и текущее отклонение от нормы.
Стратегии работы с календарным спредом
Существует два основных подхода к работе с календарным спредом: торговля на возврате к среднему и торговля на продолжении тренда. Каждый подход имеет свою логику, свои инструменты анализа и свои риски.
Торговля на возврате к среднему основана на предположении, что спред колеблется вокруг некоторого справедливого значения. Если спред сильно расширился, трейдер ожидает его сужения, и наоборот. Для определения справедливого значения используются скользящие средние, каналы и другие инструменты технического анализа, применяемые к графику спреда. Вход в позицию происходит, когда спред отклоняется от среднего на определённую величину, выход - когда спред возвращается к среднему или к противоположной границе диапазона.
Торговля на продолжении тренда предполагает, что если спред начал расширяться или сужаться, то это движение продолжится. Трейдер входит в позицию по направлению движения спреда и выходит, когда движение замедляется или разворачивается. Этот подход требует более точного определения момента входа, потому что тренд может развернуться в любой момент.
Выбор между этими подходами зависит от характера спреда конкретного инструмента. Некоторые спреды действительно возвращаются к среднему значению, потому что их движение ограничено арбитражными механизмами. Другие спреды могут уходить в новое состояние надолго, если фундаментальные условия изменились. Например, если рынок перешёл из состояния контанго в состояние бэквордации, спред может не вернуться к прежним значениям, потому что изменилась сама структура рынка.
Для анализа спреда полезно строить график разницы цен и наносить на него скользящие средние с разными периодами. Также полезно смотреть на спред в процентах от цены базового актива, а не в абсолютных значениях, особенно если цена актива сильно меняется со временем. Спред в 10 рублей при цене актива 100 рублей - это 10 процентов, а при цене 1000 рублей - всего 1 процент. Сравнивать эти ситуации напрямую некорректно.
Отдельный вопрос - выбор контрактов для спреда. Обычно используют соседние месяцы поставки, например декабрь и январь. Но иногда имеет смысл использовать контракты с большим разрывом, например декабрь и март. Более дальние контракты дают большую потенциальную амплитуду движения спреда, но они менее ликвидны, и спред между ними может быть более волатильным и менее предсказуемым.
Риски и ограничения календарного спреда
Главный риск календарного спреда - это изменение разницы между контрактами в неожиданную сторону. Трейдер может купить спред, ожидая его расширения, а спред сузится. Убыток в этом случае равен изменению разницы, умноженному на объём позиции. Если спред изменился на 5 рублей, а трейдер держит 10 контрактов, убыток составит 50 рублей (при цене шага цены, которую нужно смотреть в спецификации инструмента на сайте биржи).
Второй риск связан с ликвидностью дальнего контракта. Если трейдеру нужно закрыть позицию, а в дальнем контракте нет встречных заявок, он может не сделать этого по желаемой цене. Придётся либо ждать, либо закрывать по худшей цене, что увеличит убыток или уменьшит прибыль. Этот риск особенно актуален для контрактов с далёкой датой поставки.
Третий риск - это изменение структуры рынка. Спред может вести себя предсказуемо в течение месяцев, а затем резко изменить своё поведение из-за изменения ключевой ставки ЦБ, введения новых регуляторных требований или изменения состава участников рынка. Исторические данные перестают быть надёжным ориентиром, и стратегия, которая работала раньше, начинает приносить убытки.
Четвёртый риск - это ошибка в расчётах. Трейдер может неправильно оценить справедливое значение спреда, не учесть сезонность или неверно интерпретировать сигнал. Для снижения этого риска нужно вести подробный журнал сделок, фиксировать причины входа и выхода, а затем регулярно анализировать свои ошибки.
Пятый риск - это комиссии и издержки. Календарный спред - это две сделки вместо одной, значит, комиссия будет двойной. Кроме того, спред может иметь широкий спред между ценой покупки и продажи, особенно в дальнем контракте. Эти издержки нужно закладывать в расчёт потенциальной прибыли. Если ожидаемое движение спреда меньше суммы комиссий и спреда котировок, сделка не имеет смысла.
Важно понимать, что календарный спред не является безрисковым инструментом. Он снижает рыночный риск, связанный с направлением цены, но заменяет его другими рисками, которые могут быть не менее существенными. Трейдер должен оценивать эти риски так же тщательно, как и риски обычной торговли фьючерсами.
Как анализировать календарный спред
Для анализа календарного спреда трейдеру нужны данные о ценах обоих контрактов за длительный период. Эти данные можно получить из терминала MetaTrader или с сайта биржи. На основе этих данных строится график спреда, который и является основным инструментом анализа.
Первый шаг анализа - определение исторического диапазона спреда. Нужно посмотреть, в каких пределах спред находился за последний год или несколько лет, какое у него среднее значение и стандартное отклонение. Это даёт представление о том, что считать нормальным состоянием спреда, а что - отклонением.
Второй шаг - оценка текущего состояния. Где находится спред сейчас относительно исторического диапазона? Если он у верхней границы, это может быть сигналом к продаже спреда (ожидание сужения). Если у нижней - к покупке (ожидание расширения). Однако нужно помнить, что спред может выйти за пределы исторического диапазона, если изменились фундаментальные условия.
Третий шаг - анализ сезонности. Для многих инструментов спред имеет устойчивые сезонные паттерны. Например, спред между летним и зимним дизелем может расширяться перед отопительным сезоном. Если текущее поведение спреда не соответствует сезонному паттерну, это может быть сигналом к действию.
Четвёртый шаг - анализ фундаментальных факторов. Нужно следить за новостями, которые могут повлиять на соотношение спроса и предложения в разные периоды поставки. Например, новость о забастовке на шахте может повысить цену ближнего контракта сильнее, чем дальнего, что приведёт к сужению спреда.
Пятый шаг - расчёт параметров сделки. Если трейдер решил войти в позицию, он должен определить размер стоп-приказа и уровень тейк-профита. Стоп ставится за границей ожидаемого диапазона движения спреда. Размер стопа определяется в пунктах, а стоимость пункта зависит от спецификации контракта, которую нужно смотреть на сайте биржи. При стопе в 20 пунктов и стоимости пункта, указанной в спецификации, потеря на один контракт составит произведение этих величин.
Шестой шаг - управление позицией. После входа в сделку нужно следить за движением спреда и при необходимости корректировать стоп или тейк. Если спред движется в нужную сторону, стоп можно передвинуть в безубыток. Если спред движется против позиции, нужно решить, выходить ли по стопу или переждать, если есть веские основания ожидать разворота.
Типичные ошибки при торговле календарным спредом
Первая ошибка - торговля спредом без понимания его природы. Трейдер видит, что спред находится у исторического максимума, и продаёт его, ожидая возврата к среднему. Но спред может оставаться у максимума долго, если фундаментальные условия изменились. Продажа спреда без анализа причин его расширения - это ставка на то, что рынок ошибается, а это рискованное предположение.
Вторая ошибка - игнорирование ликвидности дальнего контракта. Трейдер входит в позицию, а при попытке закрыть её обнаруживает, что в дальнем контракте нет заявок. Приходится закрывать по невыгодной цене или ждать, когда появится ликвидность. Чтобы избежать этой ошибки, нужно проверять объёмы торгов по обоим контрактам до входа в позицию.
Третья ошибка - слишком большой размер позиции. Трейдер привык к тому, что спред менее волатилен, чем базовый актив, и увеличивает объём. Но спред может двигаться быстро и далеко, особенно в моменты выхода важных новостей. Убыток по спредовой позиции может быть таким же большим, как и по обычной позиции, если объём завышен.
Четвёртая ошибка - отсутствие стоп-приказа. Некоторые трейдеры считают, что спред не может уйти далеко от среднего значения, и не ставят стоп. Это опасное заблуждение. Спред может уйти очень далеко, если происходит структурное изменение рынка. Без стопа убыток может стать катастрофическим.
Пятая ошибка - торговля спредом по тем же правилам, что и обычным фьючерсом. Спред имеет другую динамику, другие уровни поддержки и сопротивления, другие сигналы. Применение стандартных индикаторов к графику спреда без адаптации часто приводит к ложным сигналам и убыткам.
Шестая ошибка - неучёт комиссий и издержек. Трейдер видит потенциальное движение спреда в 10 пунктов и считает, что это хорошая возможность. Но если комиссия за две сделки составляет 5 пунктов, а спред котировок - ещё 2 пункта, то чистая потенциальная прибыль составит всего 3 пункта. При таком соотношении риска и прибыли сделка может быть нецелесообразной.
Практические шаги для начинающего спредового трейдера
Если вы решили попробовать торговать календарным спредом, начните с изучения конкретного инструмента. Выберите один фьючерс, например на нефть или на доллар, и изучите его контракты с разными датами поставки. Посмотрите на график спреда за последний год, отметьте диапазоны, в которых он двигался, и события, которые приводили к резким движениям.
Затем откройте демо-счёт и попрактикуйтесь в построении спреда. Научитесь одновременно открывать две позиции, следить за разницей цен и закрывать позиции. На демо-счёте вы можете проверить свои идеи без риска потерять деньги. Важно не просто открывать и закрывать позиции, а вести журнал сделок, записывая причины входа и выхода, ожидаемое и фактическое движение спреда.
После того как вы накопите некоторый опыт на демо-счёте, вы можете перейти к торговле на реальном счёте с минимальным объёмом. Начните с одного контракта, чтобы понять, как работает исполнение заявок, как меняется спред в течение дня, как реагирует на новости. Постепенно увеличивайте объём только после того, как увидите стабильные результаты на протяжении нескольких месяцев.
Помните, что календарный спред - это не способ быстрого обогащения. Это метод торговли, который требует терпения, дисциплины и постоянного анализа. Результат зависит от множества факторов, включая правильный выбор инструмента, точность анализа, управление рисками и умение контролировать эмоции. Никакая стратегия не даёт гарантий, и спредовая торговля не является исключением.
Изучайте спецификацию каждого контракта перед началом торговли. Шаг цены, стоимость шага, размер лота и гарантийное обеспечение указаны на сайте биржи. Не полагайтесь на память и не используйте устаревшие данные. Ошибка в понимании спецификации может привести к неправильному расчёту риска и убыткам.
И последнее: не вкладывайте в спредовую торговлю деньги, которые не можете позволить себе потерять. Как и любая биржевая торговля, спредовая торговля сопряжена с риском полной потери капитала. Относитесь к этому как к обучению, а не как к источнику дохода, и тогда ваш опыт будет более осмысленным и менее болезненным.
| Параметр | Обычная торговля фьючерсом | Торговля календарным спредом |
|---|---|---|
| Ставка на направление цены | Да, основная ставка | Нет, ставка на разницу цен |
| Волатильность | Высокая, зависит от актива | Обычно ниже, но может быть резкой |
| Количество сделок на позицию | Одна | Две (покупка и продажа) |
| Комиссия | Одна | Двойная |
| Риск направления рынка | Высокий | Снижен, но не устранён |
| Риск ликвидности | Низкий для основных контрактов | Высокий для дальних контрактов |
| Сложность анализа | Средняя | Высокая, требуется анализ сезонности и структуры |
Частые вопросы
Вопрос: Чем календарный спред отличается от обычного фьючерса?
Ответ: Календарный спред - это одновременная покупка одного фьючерса и продажа другого с разными датами поставки. Трейдер зарабатывает не на движении цены актива, а на изменении разницы между ценами этих контрактов. Обычный фьючерс предполагает ставку на рост или падение цены базового актива, а спред - ставку на изменение соотношения цен двух контрактов.
Вопрос: Можно ли торговать календарным спредом на демо-счёте?
Ответ: Да, на демо-счёте можно практиковаться в построении спреда, открывать и закрывать позиции, анализировать график разницы цен. Это полезно для понимания механики, но нужно помнить, что на демо-счёте исполнение заявок может отличаться от реального, особенно в части ликвидности дальних контрактов.
Вопрос: Какие риски несёт календарный спред?
Ответ: Основной риск - изменение разницы между контрактами в неожиданную сторону. Также есть риск ликвидности дальнего контракта, риск изменения структуры рынка, риск ошибок в анализе и риск завышенного объёма позиции. Спред не является безрисковым инструментом, и убытки по нему могут быть значительными.
Источники
В каталоге есть готовые решения: механика описана у каждого, часть выдаётся сразу после оплаты. Каталог открывается в Telegram-боте — там же покупка. Открыть каталог в Telegram →